Educación
financiera y finanzas personales: una competencia clave para el bienestar en
estudiantes universitarios
Financial education and personal finances: a key
competence for the well-being of university students
José Antonio Elgegren Apuela
Correspondencia: jelgegrena@unmsm.edu.pe
https://orcid.org/0000-0003-2992-8876
Universidad Nacional Mayor de San
marcos, Lima, Perú.
Recibido: 16 de febrero 2025
Evaluado: 25 de febrero 2025
Aceptado: 27 de abril 2025
DOI: https://doi.org/10.35756/educaumch.202526.347
Elgegren J. A. (2025). Educación financiera y finanzas personales: una competencia clave para el bienestar en estudiantes universitarios. Revista EDUCA UMCH, (26), 72-89. https://doi.org/10.35756/educaumch.202526.347
© Los autores. Esta obra está bajo una
Licencia Creative Commons Atribución 4.0 Internacional (CC - BY 4.0).
Resumen
El presente estudio aborda la relevancia de la formación en competencias
financieras en estudiantes universitarios, destacando su impacto tanto en su
vida personal como profesional. Se trata de una investigación de enfoque
cualitativo, de tipo documental, con un diseño de revisión sistemática
sustentado en el método PRISMA. Se empleó una técnica de análisis de contenido
y una matriz de análisis como guía para la sistematización de la información. A
partir de una búsqueda exhaustiva se seleccionaron diez estudios relevantes,
publicados entre 2021 y 2024, en idioma español y de acceso abierto. Los
resultados evidencian que, a pesar de los avances en la comprensión de estos
temas, persisten deficiencias en la integración de estrategias educativas que
promuevan una gestión responsable de los recursos económicos. En este sentido,
se concluye que la implementación de programas de educación financiera en los
currículos universitarios resulta clave para preparar a los jóvenes ante los
desafíos de un sistema económico complejo. Dichos programas fomentan hábitos de
ahorro, planificación y toma de decisiones informadas, lo que contribuye al
bienestar integral de los estudiantes.
Palabras clave: educación
financiera, finanzas personales, bienestar, estudiantes universitarios
Abstract
This study addresses
the importance of developing financial competencies among university students,
emphasizing its significant impact on both their personal and professional
lives. It is a theoretical-documentary analysis that examines previous records
and evidence on financial education and personal finance. The adopted
methodology was qualitative, basic in nature, with a systematic review design
using the PRISMA method. A content analysis technique and an instrument based
on an analysis matrix were employed. Ten relevant studies published between
2024 and 2021 in Spanish and with open access were selected. The results reveal
that despite progress in understanding these topics, there are still
deficiencies in integrating educational strategies that promote responsible
management of economic resources. It is concluded that implementing financial
education programs in university curricula is crucial to prepare young people
for the challenges of a complex economic system, fostering habits of saving,
planning, and informed decision-making that contribute to their overall
well-being.
Keywords: financial
education, personal finance, well-being, university students.
Introducción
La educación financiera es esencial para los estudiantes universitarios,
pues proporciona las herramientas necesarias para gestionar los recursos
económicos de manera responsable, prevenir el endeudamiento y fomentar hábitos
de ahorro e inversión desde una etapa temprana. Además, contribuye al bienestar
personal y profesional de los jóvenes, al reducir el estrés financiero y
prepararlos para enfrentar los retos económicos de la vida laboral. Asimismo,
promueve habilidades críticas para la toma de decisiones informadas y ejerce un
impacto positivo en la sociedad, al favorecer el desarrollo económico de las
comunidades y fortalecer la construcción de una sociedad más equitativa y
sostenible.
En la actualidad, la educación financiera se
ha convertido en un tema prioritario dentro del ámbito universitario, donde los
estudiantes se preparan para asumir responsabilidades económicas y
profesionales en un entorno globalizado y cambiante. La capacidad de
administrar eficazmente los recursos financieros constituye una competencia esencial
para el éxito personal y laboral. Según Lusardi & Mitchell (2014), una
comprensión sólida de los conceptos financieros básicos reduce la
vulnerabilidad ante decisiones económicas inadecuadas, como el endeudamiento
excesivo o la ausencia de ahorro para emergencias.
Históricamente, la educación financiera se
transmitía de manera informal, a través de consejos y experiencias cotidianas.
Figuras como Benjamin Franklin promovieron valores relacionados con la
prudencia, el trabajo y el ahorro. En el siglo XX, este conocimiento comenzó a
institucionalizarse mediante políticas públicas. Un ejemplo de ello es el Smith-Lever
Act de 1914 en Estados Unidos, que promovió la educación extensiva y sirvió
de base para programas de alfabetización económica y financiera en décadas
posteriores.
Pese a estos avances, persisten limitaciones
globales en la inclusión sistemática de la educación financiera en los
currículos educativos. Estudios internacionales, como el de Van Rooij, Lusardi
y Alessie (2011), evidencian deficiencias significativas en este campo. Su
análisis de 2000 hogares en los Países Bajos reveló que un bajo nivel de
alfabetización financiera restringe la diversificación de riesgos y disminuye
el rendimiento de los activos. Resultados similares se han observado en
Alemania, Japón y Estados Unidos (Lusardi & Mitchell, 2011), donde los
niveles insuficientes de conocimiento financiero afectan negativamente la
estabilidad económica personal y familiar.
En América Latina, los niveles de educación
financiera continúan siendo insuficientes. Un estudio reciente de Ipsos (2023)
reveló que el 35 % de los jóvenes entre 18 y 24 años no alcanzan un nivel
mínimo de educación financiera. Además, el 56 % de los adultos recurre al
endeudamiento para cubrir gastos básicos y el 57 % elige productos financieros
basándose en consejos informales. Estos datos reflejan la necesidad urgente de
implementar programas educativos formales que fortalezcan las competencias
financieras desde etapas tempranas de la formación profesional.
Los trabajos revisados confirman la relación
directa entre la formación financiera y la gestión responsable de las finanzas
personales. Por ejemplo, Yanela et al. (2020) analizaron cómo la formación
financiera influye en la administración del dinero de los estudiantes
universitarios, concluyendo que un mayor conocimiento financiero favorece la
toma de decisiones informadas en materia de inversión, ahorro, presupuestos y
uso del crédito. No obstante, las encuestas revelan que muchos jóvenes aún
carecen de los conocimientos básicos necesarios, lo que limita su capacidad
para administrar eficazmente sus recursos.
Del mismo modo, Hernández et al. (2024)
destacan que la comprensión y el control de las finanzas personales contribuyen
a una gestión más eficiente del dinero, favoreciendo la estabilidad económica y
un futuro más prometedor. Su estudio, de enfoque descriptivo y documental,
demuestra que la formación financiera no solo mejora la vida cotidiana, sino
que impulsa el desarrollo económico al fortalecer las habilidades individuales
y la comprensión integral de los conceptos financieros.
La Organisation
for Economic Co-operation and Development (OECD, 2020) sostiene que las estrategias nacionales de educación
financiera deben basarse en datos y
análisis empíricos que permitan definir prioridades y objetivos claros,
garantizando su pertinencia y actualización continua. Para ello, recomienda
recolectar información confiable y comparable a nivel internacional, centrada
en tres componentes clave: conocimiento financiero, comportamiento financiero y
actitudes hacia las finanzas. Estos indicadores facilitan la identificación de
grupos que requieren mayor apoyo y permiten comparar avances entre países,
promoviendo políticas públicas exitosas (OECD, 2023).
En este marco, la OECD reconoció en 2002 las
consecuencias negativas de la falta de alfabetización financiera e inició un
proyecto integral sobre educación financiera. En 2008 creó la Red Internacional
de Educación Financiera (International Network on Financial Education,
INFE), que reúne a autoridades y expertos de 107 economías para compartir
buenas prácticas en el diseño e implementación de programas de formación
financiera. Desde su inicio, esta red ha puesto especial énfasis en la
educación financiera de los jóvenes y en su integración dentro de los sistemas
escolares.
Lusardi y Mitchell (2011) subrayan que la
formación financiera debe comenzar desde la niñez y continuar durante todas las
etapas del ciclo educativo, desde la educación básica hasta la universidad.
Este enfoque progresivo garantiza que las personas desarrollen competencias
financieras esenciales que les permitan actuar de manera responsable y
consciente frente a las decisiones económicas de la vida cotidiana.
Desde un enfoque teórico, diversas perspectivas
contemporáneas permiten explicar el comportamiento financiero de los
individuos. En este sentido, la perspectiva de la alfabetización financiera
sostiene que la toma de decisiones económicas depende no solo del conocimiento
de conceptos financieros, sino también de las habilidades, actitudes y
comportamientos necesarios para gestionar adecuadamente los recursos y alcanzar
el bienestar financiero (Organisation for Economic Co-operation and Development
[OECD], 2023). Asimismo, las
perspectivas de las finanzas conductuales reconocen que las decisiones
financieras están influenciadas por factores psicológicos, emocionales y
contextuales, que pueden generar comportamientos alejados de los supuestos de
racionalidad económica (OECD, 2023). Por otra parte, los enfoques
contemporáneos del ciclo vital destacan que las decisiones de ahorro, inversión
y consumo se modifican a lo largo de las diferentes etapas de la vida y están
condicionadas por factores como el capital humano, las restricciones de
endeudamiento, la vivienda y los riesgos asociados a los ingresos (Gomes,
2020). Estas perspectivas permiten comprender el comportamiento financiero como
un fenómeno multidimensional, en el que interactúan conocimientos, actitudes,
factores psicológicos y condiciones económicas a lo largo del ciclo de vida.
La OECD (2024) define la educación financiera
como el proceso mediante el cual los consumidores e inversionistas mejoran su
comprensión de los productos, conceptos y riesgos financieros y, mediante
información, instrucción y asesoramiento objetivo, desarrollan las habilidades
y la confianza necesarias para tomar decisiones informadas y responsables. Este
proceso es continuo y se extiende a lo largo de la vida, integrando tanto conocimientos
teóricos como habilidades prácticas.
En relación con las finanzas personales,
Becker (2020) las define como la gestión de los ingresos que una persona o
familia obtiene por sus esfuerzos o inversiones, y su aplicación para
satisfacer necesidades presentes y futuras. Villada et al. (2020) añaden que
estas decisiones abarcan todos los aspectos relacionados con la administración
del dinero, con el propósito de garantizar el bienestar material y la
estabilidad económica.
Integrar la educación financiera en la
formación universitaria es una estrategia fundamental para fortalecer el
bienestar económico y personal de los estudiantes, dotándolos de herramientas
conceptuales y prácticas que faciliten la toma de decisiones informadas.
Asimismo, fomenta la participación económica, el emprendimiento y la
estabilidad social, fortaleciendo no solo a los individuos, sino también al
tejido económico de las comunidades. Como sostiene Lusardi (2019), una
formación financiera adecuada contribuye al desarrollo del capital humano, al
incrementar tanto el conocimiento como la aplicación práctica de los principios
financieros en la vida cotidiana.
Método
El presente estudio adoptó un enfoque cuantitativo de tipo
documental-descriptivo, orientado a sintetizar la evidencia científica
disponible sobre educación financiera y finanzas personales en estudiantes
universitarios. Este enfoque permitió identificar, seleccionar, evaluar y
analizar de manera sistemática las investigaciones publicadas que abordan el
desarrollo de competencias financieras y su relación con el bienestar personal
y académico de los jóvenes universitarios (Page et al., 2021).
El diseño metodológico correspondió a una
revisión sistemática de literatura, desarrollada según los lineamientos del
protocolo PRISMA 2020, que comprende las fases de identificación, cribado,
elegibilidad e inclusión. Este procedimiento garantizó la transparencia,
reproducibilidad y rigor en la selección y análisis de los estudios revisados.
En la fase de identificación, se realizó una
búsqueda exhaustiva entre marzo y mayo de 2024 en bases de datos académicas de
alto impacto: Scopus, SciELO, EBSCOhost y ProQuest. Se emplearon ecuaciones de
búsqueda con operadores booleanos en español e inglés: (“educación financiera”
OR “financial education” OR “financial literacy”) AND (“finanzas
personales” OR “personal finance”) AND (“estudiantes universitarios” OR
“university students”).
Se aplicaron filtros por idioma (español e
inglés), tipo de documento (artículos científicos), acceso abierto y periodo de
publicación (2021-2024). Además, se limitaron los resultados a textos revisados
por pares y con disponibilidad completa.
Los criterios de inclusión contemplaron
estudios empíricos que abordaran explícitamente la educación financiera y las
finanzas personales en contextos universitarios. Se excluyeron revisiones
previas, documentos teóricos, trabajos no vinculados a población universitaria
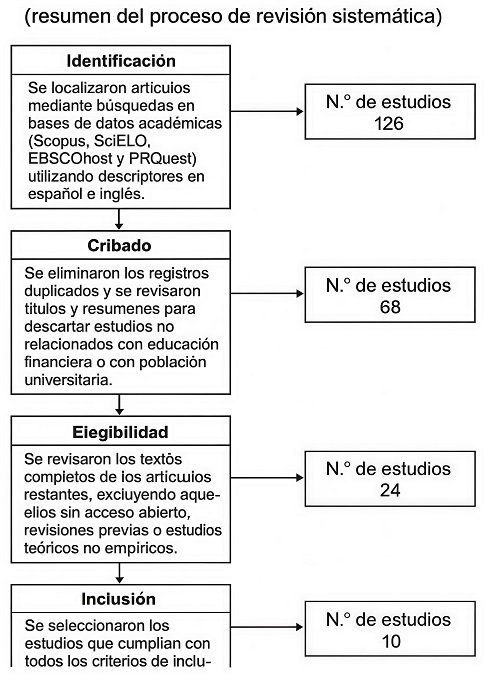
o sin acceso público. En la fase de identificación, se localizaron 126
registros en las bases de datos seleccionadas. Tras la eliminación de 68
duplicados y artículos no pertinentes durante el cribado inicial, se evaluaron
24 estudios en texto completo en la etapa de elegibilidad. Finalmente, solo 10
artículos cumplieron con todos los criterios de inclusión establecidos y fueron
incorporados al análisis final. El proceso completo de búsqueda, depuración y
selección se representó mediante el diagrama PRISMA 2020, que sintetiza las
etapas de identificación, cribado, elegibilidad e inclusión de los estudios analizados.
Para la evaluación de la calidad metodológica
de los artículos se empleó la guía CASP (Critical Appraisal Skills Programme),
que permitió valorar la pertinencia, coherencia y consistencia de los estudios
incluidos. Solo se consideraron aquellos con un nivel de calidad medio o alto.
La técnica de análisis utilizada fue el
análisis de contenido temático, mediante una matriz de sistematización que
organizó la información según autor, año, país, objetivos, metodología y
principales hallazgos. Este procedimiento posibilitó la comparación de
resultados y la identificación de patrones comunes, tendencias y vacíos en la
literatura revisada.
En relación con los aspectos éticos, el
estudio se desarrolló respetando los principios de honestidad científica, transparencia
y uso responsable de la información. Se
garantizaron el reconocimiento de las fuentes consultadas, la integridad
de las citas y la utilización exclusiva de documentos académicos disponibles en
acceso abierto, conforme a las normas éticas de la investigación documental
(Babbie, 2020).
En síntesis, el método aplicado permitió
integrar de manera rigurosa los hallazgos empíricos recientes sobre educación
financiera en la población universitaria, proporcionando una base sólida para
el análisis y la discusión de resultados en función de las tendencias actuales
y las implicaciones educativas del tema.
Figura 1
Diagrama prisma
Resultados
De acuerdo con el protocolo PRISMA (Page et al., 2021), se identificaron
inicialmente 126 registros en las bases de datos Scopus, SciELO, EBSCOhost y
ProQuest. Tras la eliminación de 68 duplicados, se evaluaron 58 estudios en
la etapa de cribado. De ellos, 24 fueron analizados en texto completo, y
finalmente 10 artículos empíricos cumplieron con los criterios de inclusión
(población universitaria, educación financiera y finanzas personales,
publicaciones entre 2019 y 2024, acceso abierto).
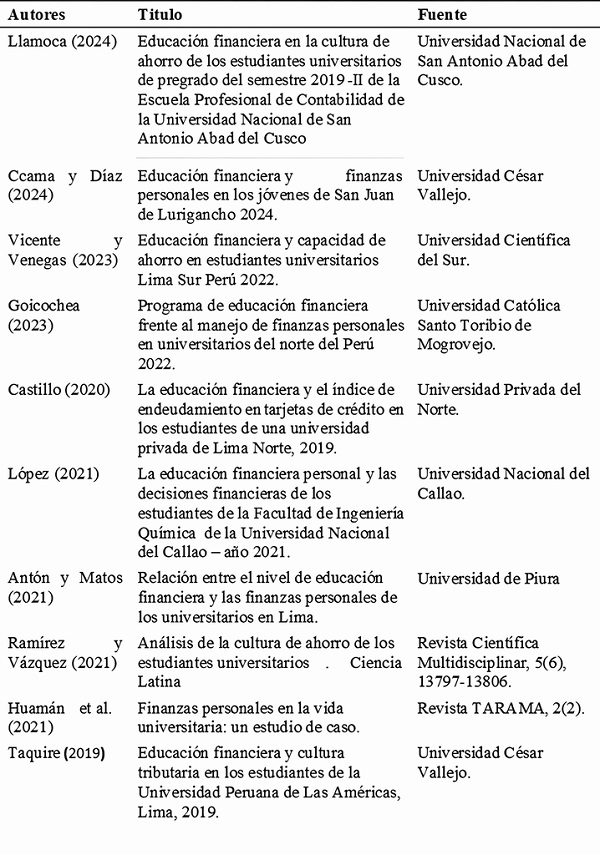
En la Tabla 1 se presentan
las principales características de los estudios seleccionados, ordenados
cronológicamente. La mayoría corresponde a tesis de grado o posgrado peruanas
(n = 7) y artículos científicos (n = 3), centrados en la relación entre
educación financiera, cultura de ahorro y toma de decisiones económicas. Las
metodologías predominantes fueron cuantitativas descriptivas y los enfoques
teóricos más recurrentes se basaron en la alfabetización financiera y el
bienestar económico.
Tabla 1
Investigaciones seleccionadas sobre educación financiera y finanzas
personales en estudiantes universitarios (2019-2024)
Durante el proceso PRISMA
se identificaron 126 registros, de los cuales, tras el cribado y eliminación de
duplicados, se revisaron 24 textos completos. Finalmente, 10 estudios empíricos
cumplieron con los criterios de inclusión: abordar la educación financiera y
las finanzas personales en contextos universitarios peruanos entre 2019 y 2024,
con acceso abierto y evidencia cuantitativa.
Discusión
Los resultados de la revisión
sistemática permiten afirmar que la educación financiera constituye un
componente esencial en la formación integral de los estudiantes universitarios,
tanto por su impacto en la gestión económica personal como por su contribución
al bienestar emocional y profesional. La evidencia analizada muestra una
relación directa entre el nivel de alfabetización financiera y la adopción de
conductas económicas responsables, como el ahorro, la planificación y la
reducción del endeudamiento (Llamoca, 2024; Goicochea, 2023; Vicente &
Venegas, 2023). En general, los diez estudios revisados coinciden en que la
educación financiera mejora la toma de decisiones informadas y fomenta una
mayor autonomía en la administración de los recursos personales. Este hallazgo
se alinea con los postulados de Lusardi y Mitchell (2014), quienes sostienen
que una sólida comprensión de los conceptos financieros básicos fortalece la
resiliencia económica y disminuye la vulnerabilidad ante el sobreendeudamiento
o la falta de previsión.
Los resultados
obtenidos corroboran tendencias observadas en investigaciones internacionales. La Organisation for Economic Co-operation and
Development (OECD, 2020, 2023, 2024) señala que la alfabetización
financiera no solo implica el dominio de conocimientos técnicos, sino también
el desarrollo de actitudes y comportamientos que promuevan decisiones
económicas sostenibles. Esta perspectiva coincide con los estudios revisados,
donde la educación financiera se relaciona con la formación de hábitos de
ahorro y el uso estratégico del crédito. De igual modo, los hallazgos respaldan
las conclusiones de Zhang y Chatterjee (2023)
y García Espinoza et al. (2024), quienes evidenciaron que la alfabetización
financiera se relaciona positivamente con el bienestar financiero y que el
estrés financiero interviene en dicha relación. En el contexto peruano, los
resultados de Castillo (2020) y Antón y Matos (2021) confirman esta relación,
al evidenciar una correlación inversa entre educación financiera y nivel de
endeudamiento. Asimismo, se observa que los programas educativos estructurados
—como el implementado por Goicochea (2023)— producen mejoras significativas en
la administración de los recursos personales. Este hallazgo coincide con la
propuesta de Becker (2020), quien considera la educación financiera como una
inversión en capital humano que incrementa las capacidades cognitivas, sociales
y productivas de los individuos.
A pesar de los
avances evidenciados, la revisión también revela deficiencias y desigualdades
en la implementación de la educación financiera dentro del sistema
universitario peruano. La mayoría de los programas se concentran en
instituciones privadas o urbanas, mientras que las universidades públicas
presentan escasa incorporación curricular de estos contenidos (Ramírez &
Vázquez, 2021). Además, los estudios señalan la ausencia de metodologías
activas y contextualizadas que articulen el aprendizaje financiero con la
realidad económica y cultural de los estudiantes (Huamán et al., 2021). Esto
refleja la necesidad de diseñar estrategias educativas sensibles al contexto,
que consideren variables como el nivel socioeconómico, el género y las
experiencias familiares en torno al uso del dinero. Otro vacío recurrente se
relaciona con la falta de seguimiento longitudinal. La mayoría de los trabajos
revisados adoptan diseños descriptivos o transversales, lo que impide evaluar
los efectos sostenidos de la educación financiera sobre la estabilidad
económica o la inclusión social de los egresados. De acuerdo con las
recomendaciones de la OECD (2024), es indispensable desarrollar estudios de
largo plazo que midan el impacto real de la alfabetización financiera en la
toma de decisiones económicas y en el bienestar general.
Desde una
perspectiva teórica, los resultados respaldan las bases de la teoría del
comportamiento financiero (Thaler, 2018) y de los enfoques contemporáneos de
las decisiones financieras a lo largo del ciclo de vida (Gomes et al., 2021),
al demostrar que las decisiones económicas de los jóvenes no son meramente
racionales, sino que están condicionadas por factores emocionales, cognitivos y
contextuales. La educación financiera, en este sentido, actúa como un proceso
formativo que fortalece la autorregulación, la planificación y la toma de
decisiones informadas a lo largo del ciclo de vida. Asimismo, los hallazgos
sugieren que el desarrollo de competencias financieras debe concebirse como
parte de la educación para la ciudadanía y el bienestar integral, en coherencia
con el enfoque de capital humano de Becker (2020). Formar estudiantes
financieramente competentes no solo mejora su estabilidad económica individual,
sino que también contribuye a la sostenibilidad social y a la reducción de
desigualdades estructurales. Este enfoque integrador coincide con la propuesta
de Lusardi (2019), quien plantea que la educación financiera debe ser
progresiva, transversal y adaptada a las distintas etapas educativas, desde la
educación básica hasta la universitaria.
La educación
financiera, más que una competencia instrumental, constituye una dimensión
ética y formativa del proceso educativo. Su incorporación en la enseñanza
universitaria favorece la construcción de una cultura económica responsable,
capaz de enfrentar los retos de un sistema financiero global cada vez más
complejo. En este sentido, las universidades tienen la responsabilidad de
integrar módulos o asignaturas específicas que promuevan habilidades de
planificación, ahorro, inversión y consumo responsable, complementadas con
recursos digitales y simulaciones prácticas. La evidencia revisada sugiere,
además, que las políticas públicas deben promover programas nacionales de alfabetización
financiera que articulen esfuerzos entre el Estado, las universidades y el
sector financiero. Solo a través de una acción conjunta será posible consolidar
una educación financiera inclusiva, sostenible y orientada al desarrollo del
bienestar social.
Si bien los
hallazgos de esta revisión ofrecen una visión panorámica sobre el estado actual
de la educación financiera en el ámbito universitario peruano, deben
interpretarse con cautela. La mayoría de los estudios revisados presenta
limitaciones metodológicas —como tamaños muestrales reducidos o diseños no
experimentales— que restringen la generalización de los resultados. Se
recomienda, por tanto, el desarrollo de investigaciones cuasiexperimentales y
longitudinales, así como estudios comparativos entre universidades públicas y
privadas, que permitan evaluar la eficacia de los programas educativos a
mediano y largo plazo. También resulta pertinente explorar el impacto de las
herramientas digitales, las aplicaciones móviles y las estrategias de gamificación
en la formación financiera de los jóvenes.
Conclusiones
La presente revisión sistemática
permitió integrar la evidencia más reciente sobre educación financiera y
finanzas personales en estudiantes universitarios, a partir del análisis de
diez estudios empíricos desarrollados entre 2019 y 2024. En conjunto, los
hallazgos confirman que el nivel de conocimiento financiero en esta población
sigue siendo limitado, lo que justifica la necesidad de implementar estrategias
educativas que fortalezcan las competencias financieras aplicadas desde la
formación superior.
Los estudios
revisados coinciden en que la educación financiera incide positivamente en los
hábitos de ahorro, la planificación económica y la toma de decisiones
responsables, mientras que un bajo nivel de alfabetización financiera se asocia
con mayores niveles de endeudamiento y vulnerabilidad económica. Estas
evidencias destacan la relevancia de incorporar contenidos financieros de
manera sistemática en la educación universitaria. Asimismo, se identificó la
influencia de variables contextuales —como los factores culturales, sociales y
económicos— que condicionan la gestión de las finanzas personales, aportando
evidencia sobre la naturaleza multidimensional del fenómeno. Por tanto, la
educación financiera no debe entenderse únicamente como un conjunto de
conocimientos técnicos, sino como una competencia integral que involucra
valores, actitudes y comportamientos orientados al bienestar y la
sostenibilidad.
En consecuencia, la
educación financiera se configura como un eje formativo indispensable para el
desarrollo integral de los estudiantes universitarios. Su fortalecimiento no
solo mejora la gestión económica personal, sino que también promueve una
ciudadanía más informada, autónoma y comprometida con la equidad y la
sostenibilidad social.
Finalmente, se
identifican vacíos de investigación que requieren abordajes comparativos y
longitudinales para evaluar el impacto sostenido de los programas educativos
financieros. En este sentido, las universidades deben incorporar la educación
financiera en sus planes de estudio con enfoques prácticos, interdisciplinarios
y contextualizados, mientras que las políticas públicas deben garantizar su
implementación sistemática a nivel nacional como una estrategia de inclusión y
bienestar colectivo.
Contribución de autoría
José Antonio Elgegren Apuela (JAEA): conceptualización, metodología, investigación, análisis formal,
redacción del borrador original y redacción, revisión y edición.
El autor aprobó la versión final del manuscrito y asume responsabilidad
por su contenido e integridad.
Conflicto de intereses
El autor declara no tener conflictos de intereses financieros,
institucionales, profesionales o personales que pudieran haber influido en el
desarrollo, los resultados o la publicación de la investigación.
Responsabilidad ética
La investigación se desarrolló respetando los principios de ética e
integridad científica aplicables a la investigación académica de revisión
sistemática de la literatura.
Declaración sobre el uso de inteligencia
artificial
El autor declara que no utilizó modelos de lenguaje de gran escala
(LLM), incluidos ChatGPT u otras herramientas de inteligencia artificial
generativa, para la redacción del contenido científico del manuscrito.
Financiamiento
La investigación fue autofinanciada por el autor.
Correspondencia
José Antonio Elgegren Apuela: jelgegrena@unmsm.edu.pe
Referencias
Antón, A. T., & Matos, A. (2021). Relación
entre el nivel de educación financiera y las finanzas personales de los
universitarios en Lima [Tesis de bachiller, Universidad de Piura]. https://alicia.concytec.gob.pe/vufind/Record/UDEP_7ff454818bed-74902b6d1f7ca0da796c
Babbie, E. R. (2020). The practice of social research (15th ed.). Cengage.
Becker, G. S. (2020). Human
capital: A theoretical and empirical analysis, with special reference to
education (3rd ed.). University of Chicago Press. https://doi.org/10.7208/chicago/9780226041223.001.0001
Castillo, X. C.
(2020). La educación financiera y el
índice de endeudamiento en tarjetas de crédito en los estudiantes de una
universidad privada de Lima Norte, 2019 [Tesis de licenciatura, Universidad Privada del Norte]. https://repositorio.upn.edu.pe/
Ccama, A. D., & Díaz, S. M. (2024). Educación
financiera y finanzas personales en los jóvenes de San Juan de Lurigancho, 2024
[Tesis de licenciatura, Universidad César Vallejo]. https://repositorio.ucv.edu.pe/handle/20.500.12692/151937
García Espinoza, E., Navejas Juárez, G. A., y Rodríguez Berrelleza, A. R. (2024). La importancia de la educación financiera en los jóvenes universitarios frente al retiro por vejez. RIDE Revista Iberoamericana para la Investigación y el Desarrollo Educativo, 14(28), Artículo e598. https://doi.org/10.23913/ride.v14i28.1920
Goicochea, Y. Y. (2023). Programa de
educación financiera frente al manejo de finanzas personales en universitarios
del norte del Perú, 2022 [Tesis de licenciatura, Universidad Católica Santo
Toribio de Mogrovejo]. https://tesis.usat.edu.pe/
Gomes, F. (2020). Portfolio choice over the life cycle: A survey. Annual Review of Financial Economics, 12, 277-304. https://doi.org/10.1146/annurev-financial-012820-113815
Gomes, F., Haliassos, M., & Ramadorai, T. (2021). Household finance.
Journal of Economic Literature, 59(3), 919-1000. https://doi.org/10.1257/jel.20201461
Hernández, M., Galvis,
Y., & Rolón, B. (2024). La
importancia de la educación financiera en las finanzas personales de los
jóvenes. Revista Investigación & Gestión, 7(1), 23-30. https://doi.org/10.22463/26651408.4431
Huamán Cuya, A., Moscoso Paucarchuco, K. M., Luciano Alipio, R. A., Hurtado Tiza, D. R., García Huamaní, R., & Visurraga Camargo, L. A. (2024). Finanzas personales en la vida universitaria: un estudio de caso. TARAMA, 2(2), 32-42. https://doi.org/10.61210/tarama.v2i2.82
Ipsos. (2023). Estudio sobre educación
financiera en América Latina. Ipsos.
Llamoca, S. Y. (2024). Educación financiera
en la cultura de ahorro de los estudiantes universitarios de pregrado del
semestre 2019-II de la Escuela Profesional de Contabilidad de la Universidad
Nacional de San Antonio Abad del Cusco [Tesis de maestría, Universidad
Nacional de San Antonio Abad del Cusco]. https://repositorio.unsaac.edu.pe/handle/20.500.12918/9130
López, C. A. (2021). La educación
financiera personal y las decisiones financieras de los estudiantes de la
Facultad de Ingeniería Química de la Universidad Nacional del Callao, 2021
[Tesis de maestría, Universidad Nacional del Callao]. https://repositorio.unac.edu.pe/
Lusardi, A. (2019).
Financial literacy and the need for financial education. Swiss Journal of Economics
and Statistics, 155(1). https://doi.org/10.1186/s41937-019-0027-5
Lusardi, A., &
Mitchell, O. S. (2011). Financial literacy around the world: An overview. Journal
of Pension Economics & Finance, 10(4), 497-508.
https://doi.org/10.1017/S1474747211000448
Lusardi, A., &
Mitchell, O. S. (2014). The economic importance of financial literacy. Journal
of Economic Literature, 52(1), 5-44. https://doi.org/10.1257/jel.52.1.5
Organisation for Economic Co-operation and
Development. (2020). OECD/INFE 2020 international survey of adult financial
literacy. OECD Publishing. https://doi.org/10.1787/145f5607-en
Organisation for Economic Co-operation and Development. (2023). OECD/INFE 2023 international survey of adult financial literacy. OECD Publishing. https://doi.org/10.1787/56003a32-en
Organisation for Economic Co-operation and Development. (2024). OECD recommendation on financial literacy. OECD Publishing. https://doi.org/10.1787/7d6b8c69-en
Page, M. J., McKenzie, J. E., Bossuyt, P. M., Boutron, I., Hoffmann, T. C., Mulrow, C. D., Shamseer, L., Tetzlaff, J. M., Akl, E. A., Brennan, S. E., Chou, R., Glanville, J., Grimshaw, J. M., Hróbjartsson, A., Lalu, M. M., Li, T., Loder, E. W., Mayo-Wilson, E., McDonald, S., ... Moher, D. (2021). The PRISMA 2020 statement: An updated guideline for reporting systematic reviews. BMJ, 372, n71. https://doi.org/10.1136/bmj.n71
Ramírez, A. M., & Vázquez, C. (2021). Análisis de la cultura de ahorro de los estudiantes universitarios. Ciencia Latina Revista Científica Multidisciplinar, 5(6), 13797-13806. https://doi.org/10.37811/cl_rcm.v5i6.1358
Taquire, F. (2019). Educación financiera y
cultura tributaria en los estudiantes de la Universidad Peruana de Las
Américas, Lima, 2019 [Tesis de licenciatura, Universidad César Vallejo]. https://core.ac.uk/download/619805098.pdf
Thaler, R. H. (2018). Misbehaving:
The making of behavioral economics. W. W. Norton.
Van Rooij, M., Lusardi, A., & Alessie, R.
(2011). Financial literacy and stock market participation. Journal of
Financial Economics, 101(2), 449-472. https://doi.org/10.1016/j.jfineco.2011.03.006
Vicente, K. C., &
Venegas, R. E. (2023). Educación
financiera y capacidad de ahorro en estudiantes universitarios de Lima Sur,
Perú, 2022 [Tesis de licenciatura,
Universidad Científica del Sur]. https://repositorio.cientifica.edu.pe/bitstream/handle/20.500.12805/3079/TLVicente_KVenegas_R.pdf
Villada, E., Jiménez, L., & Restrepo, C.
(2020). Educación financiera y toma de decisiones: Una revisión de la
literatura. Revista Científica General José María Córdova, 18(3),
637-657. https://doi.org/10.21830/19006586.666
Yanela, M., Gómez, P., & Luján, D. (2020). Educación financiera y finanzas personales en estudiantes universitarios: Un análisis descriptivo. Revista de Investigación Educativa, 38(2), 255-272. https://doi.org/10.6018/rie.405921
Zhang, Y., &
Chatterjee, S. (2023). Financial well-being in the United States: The roles of
financial literacy and financial stress. Sustainability, 15(5),
4505. https://doi.org/10.3390/su15054505
Trayectoria académica
Profesor universitario nombrado en la
Facultad de Ciencias Administrativas de la Universidad Nacional Mayor de San
Marcos, especializado en Finanzas. Asimismo, se desempeña como profesor
invitado en la Escuela de Posgrado de la Universidad Nacional Federico
Villarreal y en otras instituciones de educación superior a nivel de posgrado.
Es coronel en situación de retiro del Ejército del Perú. Cursó sus estudios
escolares en el Colegio Salesiano de Lima y posteriormente ingresó a la Escuela
Militar de Chorrillos, de la cual egresó con el grado de subteniente de
Infantería. Es licenciado en Administración por la Universidad Nacional de San
Agustín de Arequipa, magíster en Finanzas Corporativas y Riesgos Financieros
por CENTRUM-Pontificia Universidad Católica del Perú, y doctor en
Administración por la Universidad Nacional Federico Villarreal (2008). Cuenta
con más de 30 años de experiencia en el servicio público y más de una década en
el sector privado. Desde 2008 ejerce la docencia universitaria, combinando su
labor académica con la gestión de una empresa dedicada al transporte. Además,
desarrolla actividades de carácter social orientadas a brindar apoyo a niños en
situación de vulnerabilidad económica, con el objetivo de contribuir a la
continuidad de sus estudios en mejores condiciones.